Trên MXH Threads, ngày càng xuất hiện nhiều cuộc thảo luận xoay quanh một câu hỏi tưởng như rất đơn giản: Bao giờ mới nên mua nhà?
Với nhiều thế hệ đi trước, câu trả lời gần như đã được mặc định. Có việc làm ổn định, lập gia đình và mua một căn nhà được xem là những cột mốc quan trọng.
Nhưng ngày nay, câu chuyện không còn đơn giản như vậy. Một người có thể có thu nhập ổn định nhưng vẫn chưa muốn vay vài tỷ đồng. Một người khác nhận ra số tiền mình có thể tiết kiệm mỗi tháng cách khá xa khoản tiền cần thiết để mua một căn hộ. Cũng có người đủ khả năng tài chính nhưng chưa muốn gắn mình với một thành phố trong vài chục năm tới.
Vậy điều gì đang thực sự xảy ra? Giá nhà, thu nhập, nguồn cung, chi phí vay và những thay đổi trong lối sống đang cùng lúc khiến quyết định mua nhà trở nên phức tạp hơn. Và có lẽ câu hỏi không còn chỉ là “khi nào đủ tiền mua nhà?”, mà còn là “mua nhà có còn phải là ưu tiên ở giai đoạn này của cuộc đời hay không?”
Trì hoãn mua nhà có thực sự là một xu hướng?
Trước hết, chúng ta cũng cần phân biệt một vài nhóm người thường bị gom chung vào khái niệm không mua nhà. Có những người muốn mua nhưng chưa đủ khả năng chi trả. Giá nhà, khoản tiền trả trước và chi phí vay khiến thời điểm mua bị đẩy lùi.
Một số người khác có khả năng nhưng chưa muốn mua. Họ có thể ưu tiên phát triển sự nghiệp, giữ tiền mặt, đầu tư hoặc duy trì khả năng thay đổi nơi ở. Và cũng có những người chưa xác định việc sở hữu nhà có phải là mục tiêu cần ưu tiên hay không.
Ba nhóm này có thể cùng xuất hiện trong một cuộc khảo sát về người chưa sở hữu nhà, nhưng lý do phía sau hoàn toàn khác nhau.
Vì vậy, để nói rằng “người trẻ không còn muốn mua nhà” có thể là một cách diễn giải quá đơn giản. Điều có thể quan sát rõ hơn là chi phí để bước vào thị trường nhà ở đang trở thành một bài toán khó hơn đối với nhiều người mua, đặc biệt là tại các đô thị lớn. Muốn hiểu tại sao, cần bắt đầu từ câu hỏi cơ bản nhất: một người kiếm được bao nhiêu và một căn nhà có giá bao nhiêu?
Thu nhập vẫn tăng, nhưng khả năng mua nhà là một câu chuyện khác
Một trong những cách đơn giản nhất để đánh giá khả năng mua nhà là so sánh giá nhà với thu nhập. Theo Tổng cục Thống kê, thu nhập bình quân của lao động năm 2025 đạt 8,4 triệu đồng/tháng, tăng 8,9% so với năm 2024. Trong cùng năm, thu nhập bình quân đầu người đạt khoảng 5,9 triệu đồng/người/tháng, tăng 9,3%. Hai chỉ tiêu này đo lường những khái niệm khác nhau, nhưng đều cho thấy thu nhập tại Việt Nam vẫn đang tăng.
Vì vậy, vấn đề không đơn giản là thu nhập không tăng. Mà câu hỏi quan trọng hơn là: Thu nhập đang tăng nhanh đến đâu so với chi phí để sở hữu một căn nhà? Đây là lý do chỉ số tỷ lệ giữa giá nhà và thu nhập (price-to-income ratio) thường được sử dụng để đánh giá khả năng chi trả nhà ở.
Nếu thu nhập tăng nhưng giá nhà tăng nhanh hơn, khả năng mua nhà vẫn có thể giảm. Hoặc khi khoản tiền trả trước tăng mà khả năng tiết kiệm không thay đổi đáng kể, người mua sẽ cần nhiều thời gian hơn để tích lũy đủ vốn. Đây là một trong những cơ chế có thể góp phần đẩy lùi thời điểm mua nhà.
Giá nhà không chỉ cao hơn, mà lựa chọn vừa túi tiền cũng ít hơn
Theo Tóm lược thị trường Q4/2024 của Savills, giá trung bình của căn hộ cao cấp tại TP.HCM trong Q4/2024 đạt khoảng 91 triệu đồng/m², tăng 33% so với cùng kỳ năm trước. Nếu chỉ nhìn vào con số 91 triệu đồng/m², câu chuyện có vẻ đơn giản: “nhà quá đắt”. Tuy nhiên, trong tóm lược này còn có một con số khác đáng chú ý hơn.
Trong năm 2024, các căn hộ có giá từ 50 triệu đồng/m² trở xuống chỉ chiếm khoảng 18% lượng giao dịch, trong khi tỷ lệ này từng gần 50% vào năm 2020. Điều này cho thấy vấn đề không chỉ nằm ở mức giá trung bình của thị trường. Đây còn nằm ở cơ cấu sản phẩm mà người mua có thể tiếp cận.
Nếu một người có ngân sách 3 tỷ đồng nhưng phần lớn nguồn cung mới nằm ở mức giá cao hơn khả năng tài chính của họ, thị trường vẫn có thể có rất nhiều căn hộ được mở bán mà người đó không thể mua. Khi đó, người mua phải cân nhắc nhiều phương án khác như mua một căn hộ nhỏ hơn; mua ở xa trung tâm hơn; vay nhiều hơn… Và khi các lựa chọn này đều có chi phí riêng, việc trì hoãn mua nhà có thể trở thành một quyết định hợp lý trong ngắn hạn.
Mua nhà cũng đồng nghĩa với một khoản cam kết dài hạn
Giá căn nhà chưa bao gồm toàn bộ chi phí. Nếu không có đủ tiền mặt, người mua thường phải sử dụng khoản vay. Và khoản vay biến một quyết định về nơi ở thành một cam kết tài chính kéo dài nhiều năm. Đây là lúc lãi suất trở thành một biến số quan trọng.
Theo khảo sát Q2/2026 của VARS-IRE tại 10 ngân hàng thương mại, lãi suất vay mua nhà ưu đãi phổ biến khoảng 8,5–11%/năm, thường áp dụng trong 6–12 tháng đầu. Sau thời gian ưu đãi, mức lãi suất thực trả phổ biến khoảng 13–15%/năm (Báo Nhân Dân – Nhà ở mắc kẹt giữa hai thứ không thể giảm). Báo cáo thị trường Q2/2026 của Bộ Xây dựng cũng ghi nhận lãi suất cho vay bất động sản phổ biến ở mức 12–14%/năm, trong khi một số khoản vay thả nổi có thể lên tới 15–16%/năm. Bộ Xây dựng đánh giá chi phí vốn tăng là một yếu tố hạn chế sức mua và khả năng tiếp cận tín dụng.
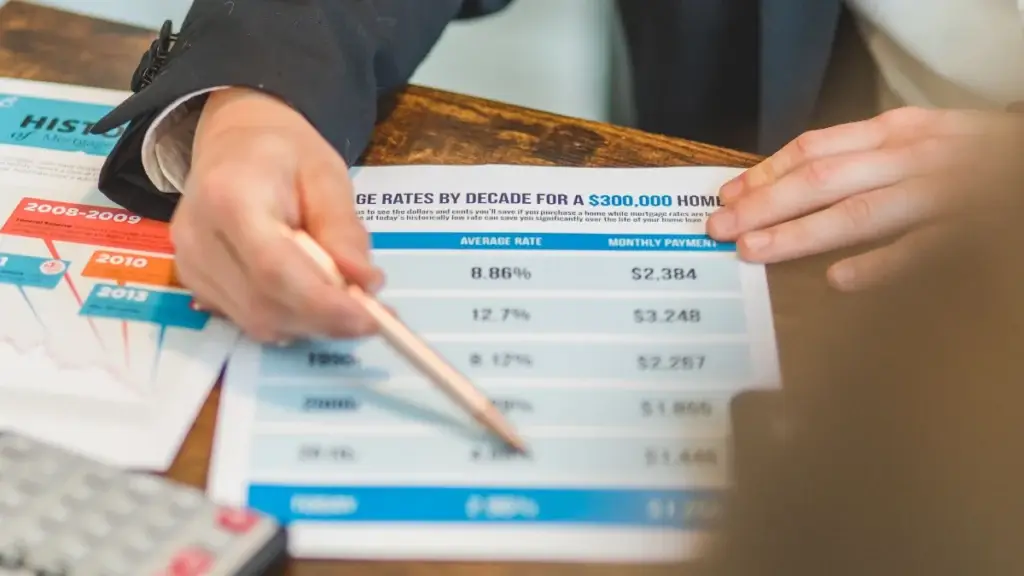
Điều đó khiến một người mua nhà phải tính toán nhiều hơn một con số. Câu hỏi không chỉ là “Tôi có đủ tiền trả trước không?” mà còn là “Nếu lãi suất thay đổi, khoản trả hàng tháng sẽ chiếm bao nhiêu phần trăm thu nhập của tôi?”
Một khoản vay có thể trông vừa sức khi lãi suất ưu đãi được áp dụng. Nhưng khi lãi suất thay đổi, chi phí thực tế của căn nhà cũng thay đổi theo. Đó là lý do một số người có thể chọn chờ thêm, ngay cả khi họ đã có một phần vốn ban đầu.
Có thể mua, nhưng vẫn chưa muốn mua
Tuy nhiên, không phải ai trì hoãn mua nhà cũng vì không đủ tiền. Có người đã tích lũy được một khoản đáng kể, thu nhập tương đối ổn định và hoàn toàn có thể tính đến chuyện vay mua nhà. Nhưng họ vẫn chưa xuống tiền, đơn giản vì chưa chắc mình muốn gắn với một nơi nào đó trong nhiều năm.
Điều này dễ gặp ở những người đang trong giai đoạn thay đổi công việc hoặc xây dựng sự nghiệp. Hôm nay họ có thể đang ở TP.HCM, nhưng vài năm nữa có thể chuyển sang một quận khác, một thành phố khác, hoặc thậm chí trở về quê. Với các cặp đôi, câu chuyện còn phụ thuộc vào việc họ muốn sống ở đâu, gần gia đình hay gần nơi làm việc, ở trung tâm hay ra ngoại ô.
Trong những trường hợp như vậy, mua một căn nhà không chỉ là chuyện có đủ tiền hay không. Nó còn là việc chấp nhận rằng mình sẽ dành một phần rất lớn nguồn lực cho một nơi mà chưa chắc mình muốn ở lâu dài. Vì thế, có những người chọn thuê nhà thêm vài năm dù về mặt tài chính họ đã bắt đầu có khả năng mua.
Thuê nhà cũng có một giá trị riêng
Thuê nhà thường được xem là giải pháp tạm thời, trước khi một người đủ tiền mua căn nhà của mình. Nhưng nhìn theo cách khác, tiền thuê cũng đang mua lấy một thứ: sự linh hoạt.
Khi công việc thay đổi, người thuê có thể chuyển sang một khu vực khác. Khi thu nhập giảm, họ có thể tìm một căn nhỏ hơn. Khi muốn thử sống ở một thành phố mới, họ không phải bán một tài sản trước khi bắt đầu cuộc sống mới. Tất nhiên, sự linh hoạt đó có giá của nó. Tiền thuê phải trả đều đặn, giá thuê có thể thay đổi, hợp đồng phụ thuộc vào chủ nhà và sau nhiều năm, người thuê vẫn không sở hữu căn nhà mình đã ở. Nhưng vì vậy, so sánh mua và thuê chỉ bằng câu chuyện “tiền thuê là tiền mất” cũng chưa đủ.
Mua nhà mang lại quyền sở hữu và sự ổn định, nhưng đổi lại là một khoản vốn lớn và ít linh hoạt hơn. Thuê nhà không tạo ra tài sản để sở hữu, nhưng cho phép một người dễ dàng thay đổi nơi ở hơn. Với người đã biết mình muốn sống ở đâu trong 10 hay 20 năm tới, sự ổn định đó có thể rất đáng giá. Với người vẫn còn đang thay đổi công việc, thành phố hoặc kế hoạch gia đình, sự linh hoạt lại có thể quan trọng hơn
Có lẽ vấn đề không nằm ở việc người trẻ có muốn ổn định hay không
Quan niệm quen thuộc về tuổi trưởng thành từng khá rõ ràng: có việc làm, kết hôn, mua nhà rồi xây dựng gia đình. Nhưng cuộc sống thực tế không phải lúc nào cũng đi theo đúng thứ tự đó.
Một người có thể muốn tập trung cho sự nghiệp trước. Một người khác có thể chưa biết mình sẽ sống ở đâu trong vài năm tới. Cũng có người đơn giản chưa muốn dành phần lớn tài sản của mình cho một căn nhà vào thời điểm hiện tại. Điều đó không đồng nghĩa với việc họ không muốn sở hữu nhà. Nó chỉ cho thấy thời điểm mua nhà có thể không còn được xem là một cột mốc phải đạt được càng sớm càng tốt.
Và đây cũng là lý do câu chuyện “người trẻ không mua nhà vì không đủ tiền” chưa phản ánh hết thực tế. Có người thực sự không đủ khả năng tài chính. Có người có khả năng nhưng chưa tìm được căn nhà phù hợp. Và cũng có người có thể mua, nhưng chưa muốn đổi sự linh hoạt hiện tại lấy một cam kết dài hạn
Vậy có phải người trẻ đang từ bỏ giấc mơ sở hữu nhà?
Chưa có đủ cơ sở để nói rằng người trẻ nói chung đã từ bỏ mong muốn sở hữu nhà. Những gì có thể thấy rõ hơn từ thị trường là việc bước vào thị trường nhà ở đang trở nên khó khăn hơn đối với một bộ phận người mua: giá nhà cao, nguồn cung phù hợp với ngân sách hạn chế và chi phí vay vẫn là một phần đáng kể của bài toán tài chính. Trong khi đó, thu nhập vẫn tăng nhưng không phải lúc nào cũng tăng đủ nhanh để thu hẹp khoảng cách này.
Một câu hỏi hợp lý và bao quát hơn
Có lẽ câu hỏi thú vị hơn không phải là “Tại sao người trẻ không mua nhà?” mà là “Điều gì khiến một người cảm thấy đây là thời điểm thích hợp để mua?”
Với người này, đó có thể là khi đã có đủ tiền trả trước. Với người khác, là khi công việc và nơi sống đã ổn định. Cũng có người chỉ mua khi tìm được một căn nhà thực sự phù hợp với cuộc sống mà họ muốn xây dựng. Suy cho cùng, “có thể mua” và “muốn mua ngay” không phải lúc nào cũng là một chuyện.
Và chính khoảng cách đó có thể giải thích vì sao việc trì hoãn mua nhà ngày càng trở thành một lựa chọn đáng được bàn luận, thay vì chỉ được xem là dấu hiệu của việc không đủ khả năng tài chính.